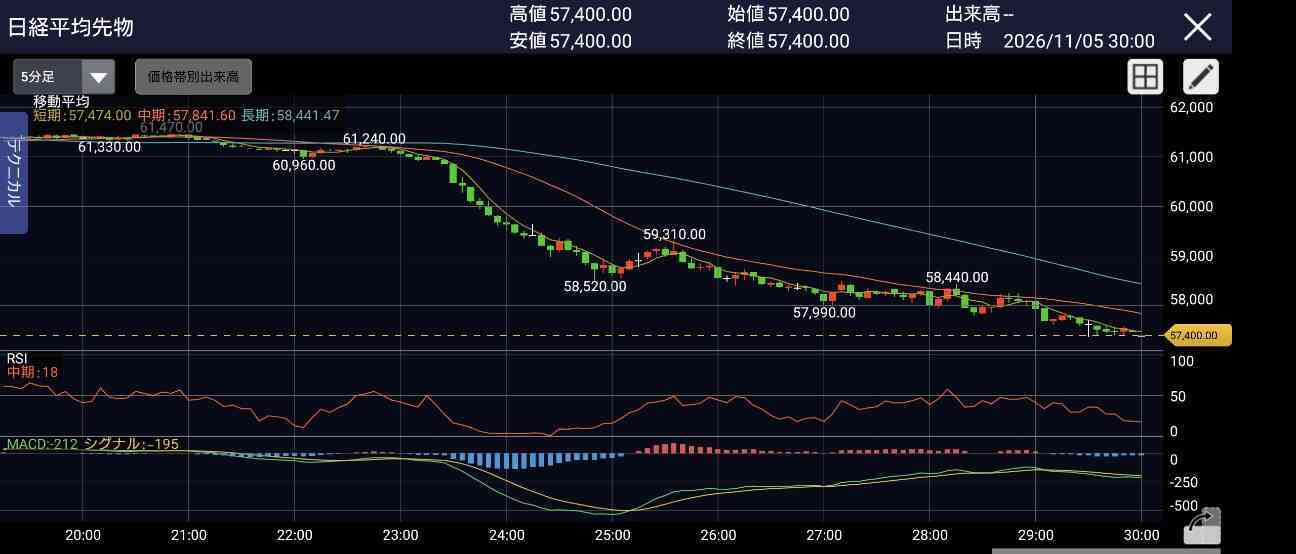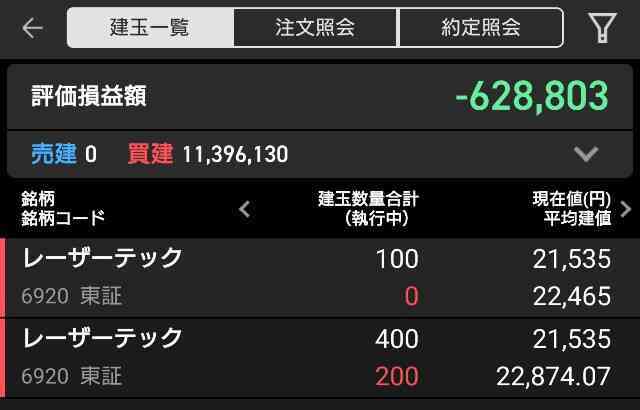


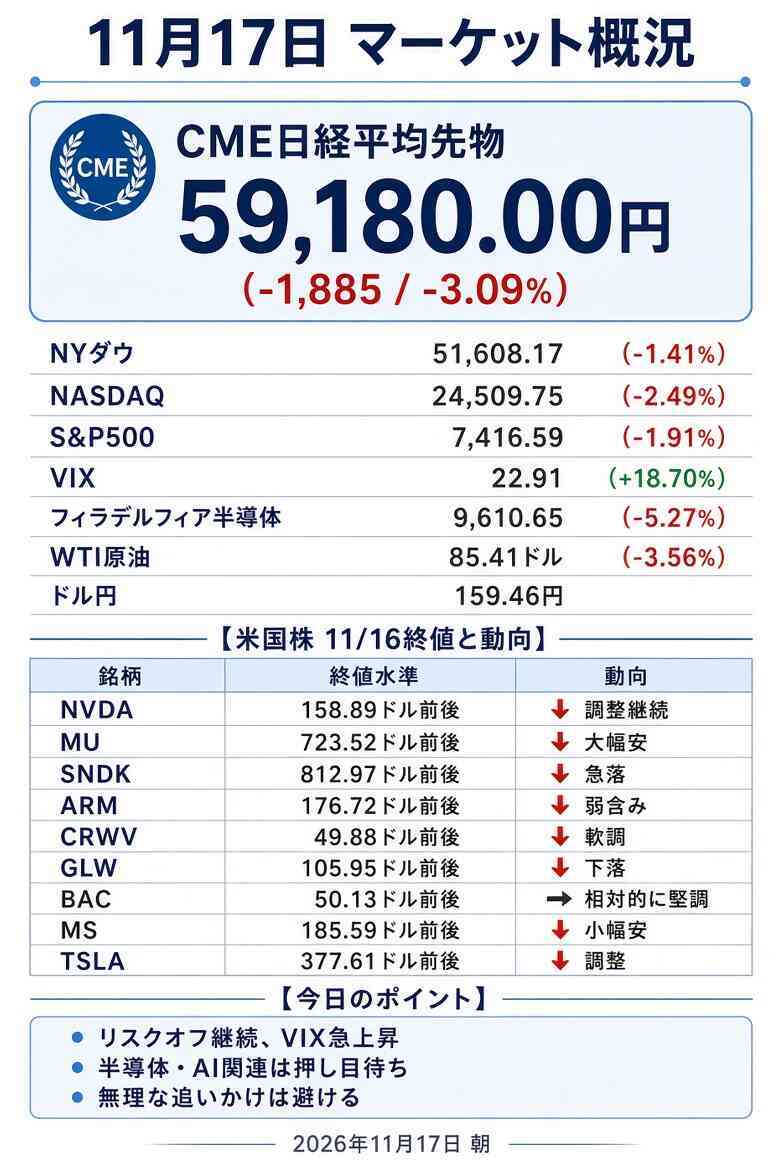
おはよう投資家の皆さん☀11月17日(火)の相場展望とデイトレ候補です。 今日は米国株大幅安の余波でリスクオフ色が強い展開ですね。(一言)
続きを読む
前回の続報です。
11月9日、JTは適時開示で「当社グループのロシア事業について(続報)」を発表。
11月5日付大統領令で製造会社4社、6日付で販売・持ち株会社など3社が追加され、ロシア現地法人全7社が一時管理対象となったことを確認。
現時点で事業は継続しているものの、経営権は事実上ロシア側に移った形だ。
続きを読む
どうもデイトレ-1000万、長期+2000万越えのギャンブラー霞です。
今日JTが悪材料発表でストップ安となったので、銘柄分析と買い時を考えてみました。

2026年11月5日、JT(2914)の通常取引終値は7,769円(前日比+386円、+5.23%)。年初来高値を更新する強い値動きでした。しかしPTSでは一気に6,269円前後まで急落し、ストップ安水準に到達。終値比で約19%の下落です。
この極端な乖離は、ロシアのプーチン大統領が同日に署名した大統領令が原因です。
JTのロシア現地法人4社(JTIドンスコイ・タバック、ペトロ、JTIエレツ、クレス・ネバなど)が、ロシア企業による一時管理下に移されました。
所有権はJT側に残りますが、経営権は事実上失う形になります。
ロシア事業はJTにとって売上の約10%、調整後営業利益の約25%を占める重要市場。
市場はこのリスクを一気に織り込み、パニック売りが発生したのです。

10月29日に発表された2026年12月期第3四半期決算は、表面上かなり強い内容でした。
売上収益累計:約2.99兆円(前年同期比+13.6%)
営業利益:約9,477億円(+24.2%)
親会社帰属利益:約6,189億円(+20.9%)
価格改定効果が数量減を上回り、Ploom(加熱式たばこ)も寄与。通期予想も上方修正され、売上3.903兆円、営業利益1.041兆円、純利益6,620億円、EPS約373円となりました。配当は年間272円で据え置き(配当性向75%目安)。
ただし、フリーキャッシュフローは5,960億円に下方修正されています。
ブランド取得などの影響です。進捗率は良好で、ロシア事象がなければ達成可能性は高かったと言えます。
通常終値ベースの主な指標は以下の通りです。
予想PER:約20.8倍
PBR:約3.3〜3.4倍
予想配当利回り:約3.5%(PTS水準では4.3%超)
自己資本比率:約48.5%
有利子負債:約1.68兆円規模(ネットD/Eは低め)
配当方針は「配当性向75%を目安(±5%程度の幅)」。
強固な財務基盤を維持しつつ、中長期の利益成長と株主還元のバランスを取る方針です。
FCFは配当支払いを十分カバーできる水準で、短期負債も流動資産で余裕を持って返済可能です。
ロシア影響を織り込むと利益が下振れし、PERは相対的に低下します。過去の調整局面を参考にすると、6,000〜6,300円台が一つの買い時ゾーンとして意識されます。

3つのシナリオを整理します。
強気シナリオ:一時管理の実損が限定的で、配当維持・他市場の価格転嫁とPloom成長でカバーできる場合。急反発の余地あり。
ベースシナリオ:通常取引で大幅安スタート後、6,500〜7,000円台で揉み合い。会社からの影響額・減損・配当方針の説明待ち。
弱気シナリオ:減損や減配懸念が強まり、5,000円台後半まで調整が続くケース。
信用倍率は直近で6.8〜7.8倍前後と買い残多め。急落後は買い残の整理が進む可能性もあります。地政学リスクが顕在化した今、短期的な過反応の可能性はありますが、構造的な利益減は避けられません。
買い時の目安は「6,000〜6,300円台」。利回り4%超となり、過去の調整水準にも近づきます。5,500円割れなら積極的な検討余地が出てきますが、通常終値近辺では様子見が無難です。
JTのテーマは「高配当・ディフェンシブたばこ+RRP(加熱式)成長」です。Ploomの拡大や価格転嫁力は依然として強みですが、ロシア依存度の高さが改めて浮き彫りになりました。
「一時管理」は過去の欧米企業事例(ダノン、カールスバーグなど)を見ると、最終的に安値売却や実効的な損失につながるケースが多い点に注意が必要です。日ロ関係の悪化が背景にあり、他の日本企業への波及も意識されます。
財務は健全で、FCFによる配当支払い余裕は数年単位で見込めます。ただし、利益の約25%が消失する可能性がある以上、中長期の成長ストーリーは「ロシア除きベース」で再評価する必要があります。

JTは価格転嫁力とキャッシュ創出力、Ploom成長というコアの強みを持ち、高配当銘柄としての魅力は残っています。
一方で、ロシア事業の経営権喪失は実質的な構造変化です。短期は過反応の可能性が大きく、中長期は「ロシア除き利益」で冷静に再評価する局面です。
現時点での総合評価は「割安感が出やすいが、地政学リスクを織り込んだ慎重なスタンスが必要」。
買い時はパニック安を待つ形が現実的でしょう。会社からの詳細開示を待ちつつ、ポジションは分散とリスク管理を徹底してください。
投資判断は自己責任でお願いいたします。